

Tableau d'indemnisation accident corporel : comprenez ce à quoi vous avez droit
Après un accident corporel, une question revient toujours : combien vais-je réellement toucher, et sur quelle base ? L'assureur vous annonce un chiffre, parfois rapidement, sans que vous puissiez le rapporter à une méthode claire. Le tableau d'indemnisation d'un accident corporel répond précisément à ce besoin : il liste, poste par poste, ce que la loi et la pratique reconnaissent comme préjudice réparable, en s'appuyant sur la nomenclature Dintilhac qui structure aujourd'hui toute évaluation en France.
Comment se lit un tableau d'indemnisation accident corporel ?
Un tableau d'indemnisation d'un accident corporel liste les postes de préjudice reconnus par la nomenclature Dintilhac, en distinguant les préjudices patrimoniaux (pertes financières mesurables) et extrapatrimoniaux (atteintes à la personne). Ce n'est pas un barème automatique qui délivre un montant clé en main, mais une grille de lecture qui structure l'évaluation de chaque poste, un par un.
Une ligne par poste de préjudice
Concrètement, chaque ligne du tableau correspond à un préjudice distinct : perte de gains professionnels, frais médicaux restés à charge, déficit fonctionnel temporaire, souffrances endurées, préjudice esthétique, etc. Chaque poste a sa propre logique d'évaluation : certains se chiffrent sur pièces (bulletins de salaire, factures), d'autres sont cotés par le médecin expert sur une échelle quantitative, puis traduits en euros par référence à des pratiques indemnitaires. Lire un tableau, c'est d'abord comprendre ce qui doit y figurer avant de discuter combien.
D'où viennent les montants
Les montants dépendent de deux variables : les postes effectivement retenus par le médecin expert lors de l'expertise médicale, et le référentiel appliqué par l'assureur ou la juridiction. En pratique, les acteurs de l'indemnisation s'appuient sur le référentiel MORNET, sur les référentiels indicatifs de plusieurs cours d'appel, ou sur la jurisprudence locale. Deux victimes présentant des séquelles comparables peuvent obtenir des indemnités sensiblement différentes selon le référentiel utilisé et la qualité des pièces produites.
L'offre de l'assureur, le tableau à vérifier
Le cadre juridique qui encadre la présentation du tableau est posé par l'article L.211-9 du Code des assurances, issu de la loi Badinter : l'assureur doit adresser à la victime une offre d'indemnité motivée dans un délai maximum de huit mois à compter de l'accident, poste par poste. Cette offre motivée est, en substance, le tableau d'indemnisation que vous devrez lire, vérifier et, le cas échéant, contester ligne par ligne.
Ces trois vérifications suffisent souvent à révéler un écart significatif avec l'indemnisation à laquelle vous pouvez prétendre, comme le montrent les dossiers de séquelles durables après un coup du lapin où plusieurs postes de préjudice peuvent être oubliés.
Quelles sont les deux grandes familles de préjudices indemnisables ?
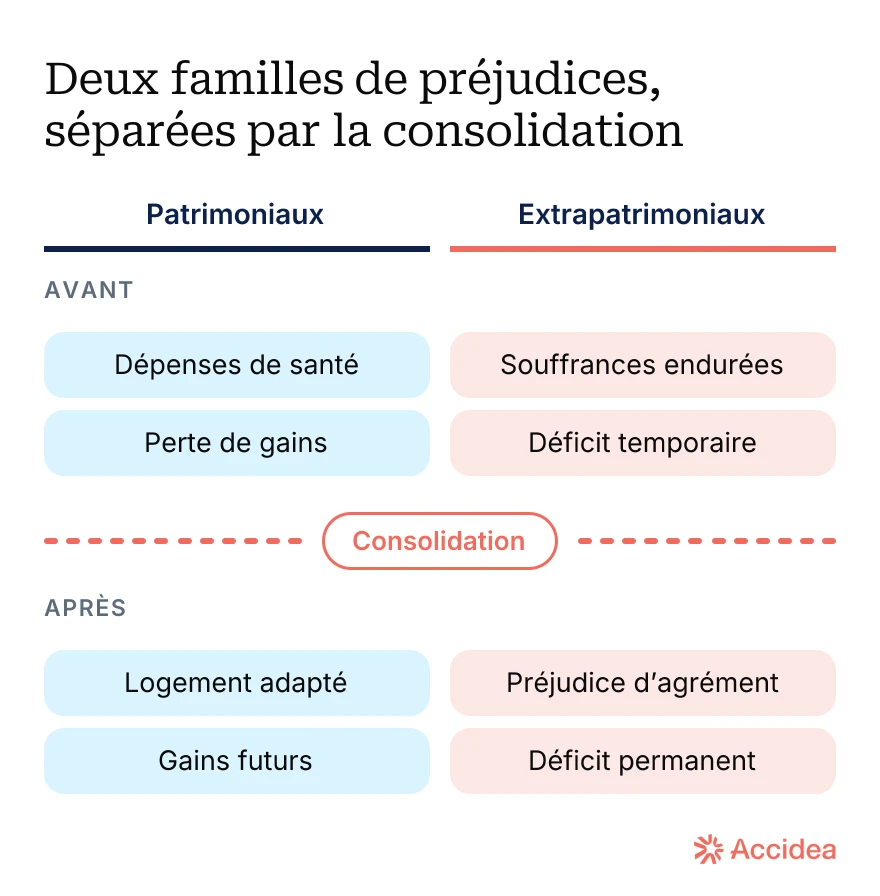
La nomenclature Dintilhac distingue deux familles seulement : les préjudices patrimoniaux, qui traduisent une perte financière mesurable, et les préjudices extrapatrimoniaux, qui réparent une atteinte personnelle non économique. Les sous-catégories « temporaire » et « permanent » ne sont pas des familles autonomes : ce sont des subdivisions internes, articulées autour de la date de consolidation.
Les postes avant et après la consolidation
L'arborescence complète se lit ainsi. Côté préjudices patrimoniaux, avant consolidation : dépenses de santé actuelles (DSA), frais divers (FD), assistance par tierce personne temporaire (ATPP), perte de gains professionnels actuels (PGPA). Après consolidation : dépenses de santé futures (DSF), assistance par tierce personne permanente (ATPF), perte de gains professionnels futurs (PGPF), incidence professionnelle (IP), préjudice scolaire ou universitaire (PSU), frais de logement adapté (FLA), frais de véhicule adapté (FVA). Côté préjudices extrapatrimoniaux, avant consolidation : déficit fonctionnel temporaire (DFT), souffrances endurées (SE), préjudice esthétique temporaire (PET). Après consolidation : déficit fonctionnel permanent (DFP), préjudice esthétique permanent (PEP), préjudice d'agrément (PA), préjudice sexuel (PSEX), préjudice d'établissement (PE), préjudice permanent exceptionnel (PPE).
Préjudices patrimoniaux | Préjudices extrapatrimoniaux |
|---|---|
Avant la consolidation | |
Dépenses de santé actuelles (DSA) Frais divers (FD) Assistance par tierce personne temporaire (ATPP) Perte de gains professionnels actuels (PGPA) | Déficit fonctionnel temporaire (DFT) Souffrances endurées (SE) Préjudice esthétique temporaire (PET) |
Après la consolidation | |
Dépenses de santé futures (DSF) Assistance par tierce personne permanente (ATPF) Perte de gains professionnels futurs (PGPF) Incidence professionnelle (IP) Préjudice scolaire ou universitaire (PSU) Frais de logement adapté (FLA) Frais de véhicule adapté (FVA) | Déficit fonctionnel permanent (DFP) Préjudice esthétique permanent (PEP) Préjudice d'agrément (PA) Préjudice sexuel (PSEX) Préjudice d'établissement (PE) Préjudice permanent exceptionnel (PPE) |
Le tableau représente l'arborescence des deux familles Dintilhac : chaque poste est nommé avec son sigle et rattaché à sa catégorie, puis positionné avant ou après la date de consolidation.
Pourquoi la famille du poste change le calcul
Cette classification est stricte et détermine directement la méthode de calcul retenue par l'assureur. Un poste patrimonial se justifie par des factures, bulletins de salaire ou attestations chiffrées ; un poste extrapatrimonial s'évalue par référence à des barèmes indicatifs et à la jurisprudence.
ITT, ITP, IPP : un vocabulaire dépassé
Un mot sur le vocabulaire : les anciennes formulations ITT (incapacité temporaire totale), ITP (incapacité temporaire partielle) et IPP (incapacité permanente partielle) n'ont plus cours dans la nomenclature d'indemnisation. Un rapport d'expertise ou une offre d'assureur qui les emploie encore doit être traduit dans les postes actuels DFT et DFP. Pour une lecture appliquée à un dossier type, l'analyse de l'indemnisation d'un accident de la route illustre comment ces deux familles se combinent poste par poste dans le tableau final.
Tableau des postes d'indemnisation : préjudices patrimoniaux
Les préjudices patrimoniaux compensent les pertes financières mesurables subies après l'accident : frais médicaux restés à charge, perte de revenus, adaptation du logement ou du véhicule, assistance d'une tierce personne. Chaque poste se prouve par pièces chiffrées (factures, bulletins de salaire, attestations) et se calcule au réel, sans référence à un barème d'usage.
Dans quel ordre lire les postes
Le préjudice corporel tableau indemnisation accident se lit dans l'ordre chronologique de la nomenclature Dintilhac : d'abord les postes avant consolidation (frais et pertes actuels), puis les postes après consolidation (frais et pertes futurs).
Poste de préjudice | Catégorie | Base de calcul ou justificatif |
|---|---|---|
Dépenses de santé actuelles (DSA) | Patrimonial | Frais médicaux, pharmaceutiques et hospitaliers exposés avant consolidation, après remboursement Sécurité sociale et mutuelle. Justificatifs : factures et décomptes. |
Dépenses de santé futures (DSF) | Patrimonial | Soins récurrents postérieurs à la consolidation (prothèses, appareillage, suivi). Devis et prescription médicale. |
Frais divers (FD) | Patrimonial | Frais annexes liés à l'accident : transports vers les soins, honoraires du médecin recours, garde d'enfants. Justificatifs nominatifs et datés. |
Assistance par tierce personne temporaire (ATPP) | Patrimonial | Aide humaine avant consolidation, évaluée en heures par jour. Le cas échéant, factures de l'intervenant. |
Assistance par tierce personne permanente (ATPF) | Patrimonial | Aide humaine après consolidation, capitalisée selon un barème d'euro de rente. Rapport d'expertise fixant le nombre d'heures. |
Perte de gains professionnels actuels (PGPA) | Patrimonial | Salaires nets perdus entre l'accident et la consolidation, après déduction des indemnités journalières perçues. Justificatifs : bulletins de salaire, attestation employeur, attestation IJ de la CPAM. |
Perte de gains professionnels futurs (PGPF) | Patrimonial | Perte de revenus postérieure à la consolidation liée à une incapacité durable d'exercer. Suppose des séquelles professionnelles documentées par l'expert. |
Incidence professionnelle (IP) | Patrimonial | Dévalorisation sur le marché du travail, pénibilité accrue, perte de chance d'évolution. |
Frais de logement adapté (FLA) | Patrimonial | Aménagements du domicile rendus nécessaires par les séquelles. Devis et rapport d'ergothérapeute. |
Frais de véhicule adapté (FVA) | Patrimonial | Adaptation ou acquisition d'un véhicule compatible avec le handicap. Factures et prescription. |
Chaque poste s'évalue au cas par cas, à partir des pièces produites et du rapport d'expertise. La PGPF et l'incidence professionnelle, en particulier, ne se retiennent que si des séquelles professionnelles sont formellement constatées.
Tableau des postes d'indemnisation : préjudices extrapatrimoniaux
Les préjudices extrapatrimoniaux réparent les atteintes personnelles non économiques : douleurs, gêne dans la vie quotidienne, altération de l'apparence, renoncement à des activités.
Comment l'expert cote chaque poste
Chaque poste se lit à partir du rapport d'expertise médicale. Le médecin expert fixe une cotation (échelle de 1 à 7 pour les souffrances endurées et le préjudice esthétique) ou un pourcentage (pour le déficit fonctionnel permanent (DFP)). Ces données sont ensuite converties en indemnité à partir du barème d'indemnisation du dommage corporel utilisé, principalement le référentiel Mornet et les référentiels des cours d'appel, dont l'usage varie selon les juridictions.
Poste de préjudice | Catégorie | Base d'évaluation |
|---|---|---|
Déficit fonctionnel temporaire (DFT) | Extrapatrimonial | Gêne dans les actes de la vie courante avant consolidation. Décomposé en classes (total, partiel à 75 %, 50 %, 25 %, 10 %) et exprimé en jours par l'expert. |
Déficit fonctionnel permanent (DFP) | Extrapatrimonial | Séquelles définitives après consolidation. Taux en pourcentage fixé par l'expert, valorisé selon un point qui varie avec le taux et l'âge de la victime. |
Souffrances endurées (SE) | Extrapatrimonial | Douleurs physiques et psychiques avant consolidation. Cotation indicative de 1 (très léger) à 7 (très important). |
Préjudice esthétique temporaire (PET) | Extrapatrimonial | Altération de l'apparence pendant les soins (port d'une minerve, cicatrices en cours). Cotation de 1 à 7. |
Préjudice esthétique permanent (PEP) | Extrapatrimonial | Altération définitive de l'apparence après consolidation. Cotation de 1 à 7. |
Préjudice d'agrément (PA) | Extrapatrimonial | Impossibilité définitive ou gêne dans la pratique d'une activité sportive ou de loisir antérieure, documentée (licence, inscription, attestations). |
Préjudice sexuel (PSEX) | Extrapatrimonial | Atteinte à la fonction, au plaisir ou à la fertilité. Constaté par l'expert. |
Préjudice d'établissement (PE) | Extrapatrimonial | Perte d'espoir de réaliser un projet de vie familiale (union, parentalité) en raison de la gravité des séquelles. |
Préjudice permanent exceptionnel (PPE) | Extrapatrimonial | Préjudice atypique non couvert par les autres postes, lié à des circonstances particulières (attentat, catastrophe collective). |
Postes de la nomenclature Dintilhac. Aucun de ces postes ne se chiffre sans le rapport d'expertise ; pour un cas fréquent de blessures légères où seuls DFT, SE et DFP sont retenus, voir notre article sur l'indemnisation d'un coup du lapin en voiture.
Comment est évalué le montant d'une indemnisation pour dommage corporel ?
Le montant repose sur les postes de préjudice retenus par le médecin expert lors de l'expertise médicale, chiffrés un par un selon la nomenclature Dintilhac et les référentiels utilisés par la juridiction compétente. L'assureur formule ensuite une offre poste par poste, dans le cadre fixé par la loi Badinter et le Code des assurances.
Les étapes de l'évaluation
L'évaluation suit une chronologie précise, qui commence bien avant le chiffrage lui-même :
La consolidation : date pivot fixée par le médecin à partir de laquelle votre état est jugé stabilisé. Elle déclenche l'évaluation définitive des préjudices permanents (DFP, PEP, PA).
L'expertise médicale : le médecin missionné par l'assureur examine votre dossier, cote chaque poste retenu (DFT en jours, SE sur 7, DFP en pourcentage) et rend un rapport.
Le chiffrage poste par poste : chaque cotation du rapport est convertie en euros à l'aide des référentiels indicatifs des cours d'appel, du barème utilisé par la juridiction compétente, ainsi que de la jurisprudence.
L'offre de l'assureur : elle reprend l'évaluation de chaque poste de préjudice, les créances des tiers payeurs et la somme nette qui vous revient.
Les délais de l'offre
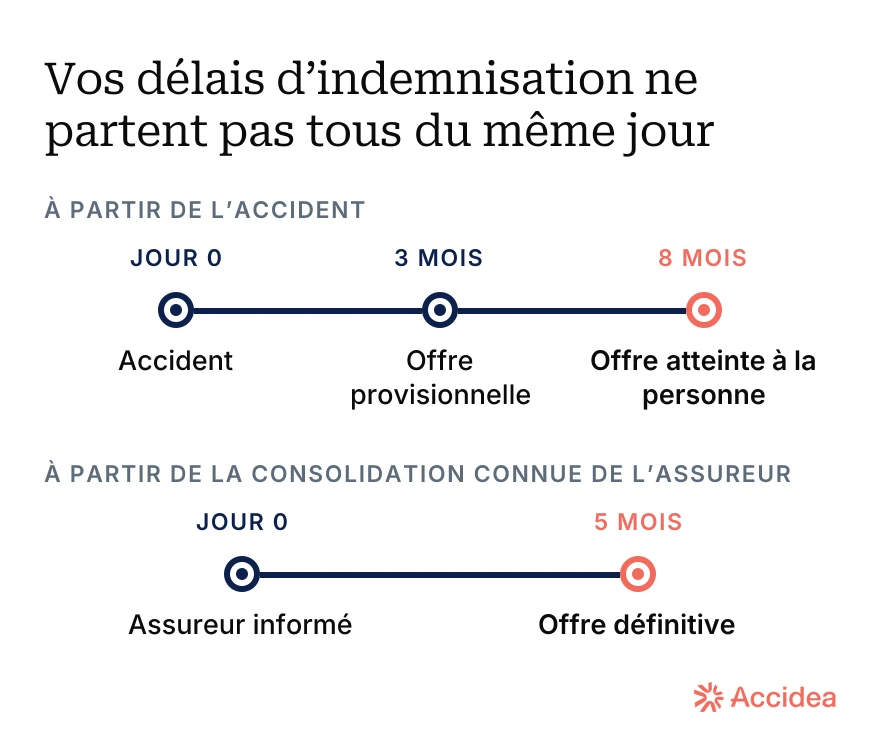
Le cadre est fixé par l'article L.211-9 du Code des assurances : lorsque la consolidation n'a pas été portée à la connaissance de l'assureur dans les trois mois de l'accident, l'offre revêt un caractère provisionnel, puis une offre définitive doit intervenir dans les cinq mois suivant l'information de la consolidation. Une offre complète est en tout état de cause due dans le délai maximum de huit mois à compter de l'accident.
Trois points qui font la valeur du dossier
Trois précisions structurent la valeur finale de votre dossier :
Ce sont les postes retenus par le médecin expert qui servent d'assiette : un poste non identifié dans le rapport ne sera en théorie pas indemnisé.
Il n'existe pas de barème d'indemnisation d'un accident de la route officiel et opposable ; les valeurs proviennent de référentiels indicatifs propres à chaque cour d'appel et de la jurisprudence, ce qui explique des écarts sensibles pour un même dossier.
Le juge n'intervient qu'en cas de désaccord persistant sur l'offre.
Pour un cas type de blessures cervicales, notre guide sur les symptômes du coup du lapin détaille les éléments à faire consigner en amont de l'expertise.
Comment calculer votre indemnisation étape par étape ?
Le calcul d'une indemnisation suit une chronologie précise, de l'accident à l'offre définitive, encadrée par l'article L.211-9 du Code des assurances. Chaque étape ouvre un délai propre et conditionne la valeur finale du dossier : déclaration, expertise médicale, consolidation, offre provisionnelle puis offre définitive s'enchaînent selon des points de départ légaux distincts.
Les six étapes, de l'accident à l'offre définitive
Jour de l'accident : point de départ du délai de huit mois pour une offre couvrant l'atteinte à la personne, prévu par le Code des assurances.
Déclaration à l'assureur : transmission du constat amiable signé, dans les délais contractuels prévus par votre contrat.
Offre provisionnelle : due dans les trois mois de l'accident si la consolidation n'a pas été portée à la connaissance de l'assureur.
Expertise médicale : l'assureur mandate un médecin expert suivant l'évolution des blessures, pour évaluer poste par poste selon la nomenclature Dintilhac.
Consolidation : date pivot fixée par le médecin expert, à partir de laquelle les préjudices deviennent définitivement évaluables.
Offre définitive : à formuler dans les cinq mois suivant la date à laquelle l'assureur a été informé de la consolidation.
Ce qui peut décaler les délais
Deux précisions procédurales sont décisives. Les délais de l'offre (L211-9) courent en principe à compter de l'accident, mais des textes réglementaires prévoient des suspensions lorsque la déclaration est tardive ou qu'une fiche de renseignements demandée par l'assureur n'a pas été transmise : un retard de votre part peut donc décaler mécaniquement le point de départ. Par ailleurs, une offre provisionnelle ne dispense jamais l'assureur de l'offre définitive dans les cinq mois de sa prise de connaissance de la consolidation, et le délai le plus favorable à la victime s'applique en toute hypothèse.
Pour approfondir le régime applicable selon votre statut, consultez notre décryptage de la loi Badinter.
Quelles preuves et pièces rassembler pour votre dossier ?
La valeur de votre dossier dépend directement des pièces produites lors de l'expertise médicale. Chaque poste de la nomenclature Dintilhac se prouve par un document précis : sans justificatif, un préjudice existant n'est pas indemnisé. Rassembler et classer ces pièces avant l'expertise conditionne le montant final proposé par l'assureur.
Les pièces médicales
Le socle probatoire repose sur les documents médicaux qui établissent l'imputabilité et l'évolution des lésions. Le certificat médical initial (CMI), établi dans les jours qui suivent l'accident, verrouille le lien de causalité entre le choc et vos lésions : c'est la pièce la plus déterminante du dossier. Il se complète des comptes rendus de consultation, d'hospitalisation et de tout suivi ultérieur, qui documentent la période de déficit fonctionnel temporaire (DFT) et alimentent la cotation des souffrances endurées.
Les pièces professionnelles
Le volet professionnel exige des justificatifs spécifiques, sans lesquels les postes patrimoniaux les plus lourds restent hors du chiffrage :
Arrêts de travail ;
Justificatifs de reclassement, de perte de chance ou d'aménagement de poste pour l'incidence professionnelle après consolidation.
Les preuves du préjudice d'agrément et du préjudice esthétique
Les postes extrapatrimoniaux non professionnels appellent une preuve plus concrète, souvent négligée. Le préjudice d'agrément se démontre par les justificatifs antérieurs à l'accident d'une activité sportive ou de loisir désormais empêchée : licences fédérales, abonnements, photographies datées. Le préjudice esthétique temporaire, lors du port d'un dispositif visible, se documente par les prescriptions et les clichés pris pendant la période concernée.
Les frais restés à votre charge
Enfin, les frais restés à charge ne s'indemnisent que sur présentation des factures acquittées et des décomptes de remboursement de la Sécurité sociale et de la mutuelle : c'est le reliquat après ces deux remboursements qui constitue le préjudice indemnisable au titre des dépenses de santé. Conservez également les tickets de transport vers les lieux de soins, les factures d'aide à domicile.
Combien d'indemnisation pour un accident de la route avec une entorse et quelques jours de DFT ?
Pour un dossier léger, entorse cervicale, arrêt court et consolidation rapide, l'indemnisation se compose de quelques postes bien identifiés : un déficit fonctionnel temporaire (DFT) partiel, des souffrances endurées à cotation basse, les frais restés à charge, une perte de gains actuels si l'arrêt de travail a généré une baisse de revenus, et un déficit fonctionnel permanent.
Les postes retenus dans un dossier léger
Ces dossiers dits « légers » suivent une logique d'évaluation resserrée. Le DFT partiel couvre la gêne dans les actes de la vie courante pendant la période antérieure à la consolidation, à un taux généralement compris entre 10 % et 25 % selon la limitation retenue par le médecin expert. Les souffrances endurées sont cotées sur une échelle indicative de 1 à 7 par l'expert, et une entorse sans complication se situe habituellement dans le bas de cette échelle. Des séquelles résiduelles peuvent également persister et caractériser un déficit fonctionnel permanent ne dépassant pas 3 % en règle générale.
Deux postes annexes complètent fréquemment l'évaluation. Le préjudice esthétique temporaire (PET) peut être retenu si un dispositif visible a été porté pendant plusieurs semaines, à condition d'être documenté par des clichés et la prescription. La perte de gains professionnels actuels (PGPA) couvre l'écart entre le salaire habituel et les indemnités journalières perçues pendant l'arrêt, sur justificatifs (bulletins de paie, attestation de perception des IJ de la Sécurité sociale et, le cas échéant, du maintien de salaire employeur).
Estimer votre dossier
Chaque dossier restant unique, la seule approche fiable consiste à évaluer les postes retenus au regard des pièces réelles du dossier. Estimez votre indemnisation en 2 minutes avec le simulateur gratuit Accidea.
Selon votre statut : passager, piéton, conducteur, cycliste ou usager de trottinette
Votre statut au moment de l'accident détermine l'étendue de votre droit à indemnisation au titre de la loi Badinter. Passagers, piétons et cyclistes bénéficient d'une protection quasi absolue ; les conducteurs peuvent voir leur indemnisation réduite ou exclue en cas de faute ; les usagers de trottinette électrique relèvent, eux, du régime des véhicules terrestres à moteur.
Les passagers
Les passagers constituent la catégorie la mieux protégée. Leur indemnisation ne peut être réduite ou refusée que si une faute inexcusable, cause exclusive de l'accident, leur est opposée. En pratique, ce cas est extrêmement rare.
Les piétons et les cyclistes
Les piétons et cyclistes non conducteurs relèvent du même régime, fixé par l'article 3 de la loi Badinter : seule une faute inexcusable ayant été la cause exclusive de l'accident peut leur être opposée. Traverser hors passage, franchir un feu rouge à pied ou circuler à vélo de nuit sans éclairage ne remplit, en règle générale, pas cette double condition telle qu'appréciée par les juridictions.
Les victimes à protection renforcée
Trois sous-catégories bénéficient d'une protection renforcée absolue, sans que la faute inexcusable ne puisse jamais leur être opposée :
les victimes âgées de moins de 16 ans ;
les victimes âgées de plus de 70 ans ;
les victimes titulaires, au moment de l'accident, d'un taux d'incapacité permanente ou d'invalidité au moins égal à 80 %.
Pour ces trois catégories, seule la recherche volontaire du dommage prive d'indemnisation.
Les conducteurs
Les conducteurs de véhicule terrestre à moteur, en revanche, se voient appliquer un régime moins favorable : leur indemnisation peut être réduite ou exclue en cas de faute de nature à réduire ou à exclure leur droit à réparation. L'appréciation relève du juge, au regard des circonstances (vitesse, alcool, défaut de maîtrise). Le conducteur non responsable est, à l'inverse, indemnisé intégralement.
Les usagers de trottinette électrique
Les usagers de trottinette électrique ont vu leur statut clarifié par le décret du 23 octobre 2019 : ces engins de déplacement personnel motorisés sont assimilés à des véhicules terrestres à moteur. Leur conducteur relève donc du régime des conducteurs, non de celui des piétons ou cyclistes, avec les conséquences que cela emporte sur l'opposabilité de sa propre faute.
Que faire si le responsable est inconnu, non assuré ou en fuite ?
Si le conducteur responsable de votre accident est inconnu, en fuite ou non assuré, vous n'êtes pas privé d'indemnisation. Le Fonds de garantie des assurances obligatoires de dommages (FGAO) prend le relais et vous indemnise selon les mêmes règles que celles applicables à un assureur classique, avec la même nomenclature de préjudices.
Les cas où le FGAO intervient
Le FGAO est un organisme d'indemnisation subsidiaire créé par la loi. Il intervient dans plusieurs situations bien délimitées :
Responsable non identifié : le FGAO indemnise les dommages corporels dans tous les cas, et les dommages matériels sous conditions restrictives (existence d'un dommage corporel grave notamment).
Responsable identifié mais non assuré : le FGAO indemnise puis exerce un recours contre l'auteur du dommage pour récupérer les sommes versées.
Véhicule volé, prêté sans autorisation ou utilisé à l'insu du propriétaire : la garantie du FGAO peut être mobilisée selon l'analyse des circonstances.
Le principe de subsidiarité signifie que le FGAO n'intervient qu'à défaut d'un assureur mobilisable. Le cadre légal de cette intervention repose sur le Code des assurances, qui organise la mission du fonds et les cas d'ouverture de sa garantie.
Saisir le FGAO : délais et procédure
La saisine du FGAO obéit à des délais stricts qui courent à compter de l'accident ou de la date à laquelle la victime a eu connaissance du défaut d'assurance du responsable. Passé ces délais, la demande devient irrecevable. Le fonds instruit ensuite le dossier, missionne le cas échéant une expertise médicale et formule une offre d'indemnisation poste par poste, dans le respect de la nomenclature Dintilhac. Les mêmes règles issues de la loi Badinter s'appliquent : régime protecteur pour les passagers, piétons, cyclistes et victimes ultra-protégées, opposabilité de la faute au conducteur.
Erreurs fréquentes à éviter dans votre demande d'indemnisation
Plusieurs pièges réduisent significativement le montant final de votre indemnisation :
confondre offre provisionnelle et offre définitive ;
signer une transaction avant consolidation ;
négliger l'assistance d'un médecin recours à l'expertise médicale ;
oublier des pièces justificatives ;
omettre certains postes de préjudice.
Chacune de ces erreurs se paie en euros non versés.
Confondre offre provisionnelle et offre définitive
La confusion entre offre provisionnelle et offre définitive est la première source de sous-indemnisation. L'offre provisionnelle intervient avant que votre état soit stabilisé et ne couvre qu'une partie des postes évaluables à ce stade. Accepter cette somme à titre définitif revient à renoncer aux postes qui ne seront chiffrables qu'après la consolidation : déficit fonctionnel permanent, préjudice esthétique permanent, préjudice d'agrément. Vérifiez systématiquement la qualification du document reçu avant toute signature.
Signer avant la consolidation
La signature d'une transaction avant consolidation complète ferme le dossier de manière quasi irréversible. Tant que tous les postes n'ont pas été évalués sur la base d'un rapport d'expertise médicale définitif, aucun accord global ne devrait être conclu.
Aller à l'expertise sans médecin recours
À défaut de médecin recours pour porter contradictoirement vos intérêts lors de l'expertise, le rapport risque de sous-évaluer votre préjudice, ce qui se répercute mécaniquement sur toute la chaîne d'indemnisation.
Oublier des pièces justificatives
Les oublis de pièces justificatives pèsent également lourd. Les erreurs récurrentes concernent :
l'attestation des indemnités journalières versées par la Sécurité sociale, indispensable pour justifier la perte de gains professionnels actuels ;
les factures acquittées après remboursement de la mutuelle, seules recevables pour les frais restés à charge ;
les justificatifs d'aide humaine (factures, contrats de prestation) pour l'assistance tierce personne ;
les preuves d'activités interrompues (licence sportive, inscription associative) pour établir le préjudice d'agrément ;
les bulletins de salaire antérieurs et postérieurs à l'accident.
Oublier des postes de préjudice
Enfin, plusieurs postes de préjudice sont régulièrement omis par les victimes qui les ignorent : le préjudice esthétique temporaire (port d'une minerve ou de plâtres visibles), le préjudice d'agrément lié à une activité de loisir précisément identifiée, ou le préjudice sexuel. Chaque poste non réclamé est un poste non indemnisé.
Ce qu'il faut retenir
Un tableau d'indemnisation d'un accident corporel se lit toujours à partir de la nomenclature Dintilhac, structurée en deux familles : les préjudices patrimoniaux (dépenses de santé, pertes de gains, frais divers, assistance tierce personne) et les préjudices extrapatrimoniaux (DFT, DFP, souffrances endurées, préjudice esthétique, d'agrément, sexuel). Chaque poste s'évalue individuellement à partir des conclusions du médecin expert, sur la base de la date de consolidation qui fige les séquelles et déclenche le calcul de l'indemnité définitive. Les délais dans lesquels l'assureur doit formuler son offre sont encadrés par le Code des assurances : huit mois à compter de l'accident pour toute atteinte à la personne, cinq mois après l'information de la consolidation pour l'offre définitive.
La qualité du dossier repose sur les pièces justificatives réunies poste par poste : certificat médical initial, décomptes de la Sécurité sociale, factures acquittées après remboursement de la mutuelle, bulletins de salaire, preuves d'activités interrompues. Sans ces éléments, un poste reste théorique et n'entre pas dans l'offre.
Estimez votre indemnisation en 2 minutes avec le simulateur gratuit Accidea.
Questions fréquentes
Quel est le délai de prescription pour agir après un accident corporel ?
Le délai est de dix ans à compter de la consolidation du dommage initial ou aggravé. Cette règle, posée par l'article 2226 du Code civil, s'applique à toute action en responsabilité née d'un événement ayant entraîné un dommage corporel, qu'elle soit engagée par la victime directe ou par ses proches.
Deux précisions importantes : le point de départ n'est pas la date de l'accident mais celle de la consolidation médicale, ce qui laisse un temps utile même pour les séquelles évolutives.
L'absence de réponse à une offre d'indemnisation vaut-elle acceptation ?
Non, jamais. En droit français, le silence ne vaut pas acceptation d'un contrat. Une offre d'indemnisation à laquelle vous ne répondez pas reste sans effet : elle ne vous engage pas, et l'assureur ne peut pas s'en prévaloir pour clore votre dossier ou verser des sommes que vous n'auriez pas expressément acceptées.
Le mécanisme du délai de quinze jours prévu par l'article L.211-16 du Code des assurances fonctionne à l'inverse : c'est un délai de rétractation qui court après avoir signé la transaction, permettant de la dénoncer par lettre recommandée.
Peut-on rouvrir un dossier après signature d'une transaction en cas d'aggravation ?
Oui. L'article L.211-19 du Code des assurances permet à la victime de demander la réparation de l'aggravation de son dommage à l'assureur qui a versé l'indemnité initiale. Une transaction signée solde les préjudices connus au jour de la signature, mais ne fait pas obstacle à une nouvelle demande si les séquelles évoluent défavorablement.
Le délai pour agir en aggravation est celui de l'article 2226 du Code civil : dix ans à compter de la consolidation du dommage aggravé. Concrètement, il faut faire constater médicalement l'évolution des séquelles par rapport à l'état retenu lors de la première expertise, puis saisir l'assureur d'une demande de réévaluation.
Quel est le montant d'indemnisation pour des souffrances endurées cotées 3/7 ?
Il n'existe pas de barème légal opposable fixant un montant unique pour une cotation donnée. Les souffrances endurées sont évaluées à partir de la cotation retenue par le médecin expert sur une échelle indicative de sept degrés, puis chiffrées par les juridictions selon les circonstances de l'accident, l'intensité et la durée des douleurs, et la nature des soins subis.
Les montants alloués varient sensiblement d'une juridiction à l'autre pour une même cotation. Pour situer votre dossier au regard des indemnités habituellement retenues sur des cas comparables, utilisez le simulateur gratuit Accidea qui s'appuie sur des dossiers réels.
Articles similaires

Ne laissez pas votre assureur décider seul de ce que vaut votre accident.



"petit accident de la route" accès à un avocat expert et à une indemnisation juste